Un immeuble locatif en centre-ville peut sembler attractif au premier regard, mais il accumule rapidement des charges variées qui influent directement sur la rentabilité. Entre les factures courantes, les travaux ponctuels et le coût du crédit, il devient essentiel de distinguer clairement chaque type de dépense pour piloter efficacement un investissement.
La gestion intelligente repose sur la séparation entre ce qui affecte le flux de trésorerie immédiat, ce qui augmente la valeur patrimoniale et ce qui pèse sur le coût du financement. Cette précision permet d’établir des priorités d’intervention et d’optimiser les décisions fiscales et comptables.
Les trois types de dépenses en immobilier
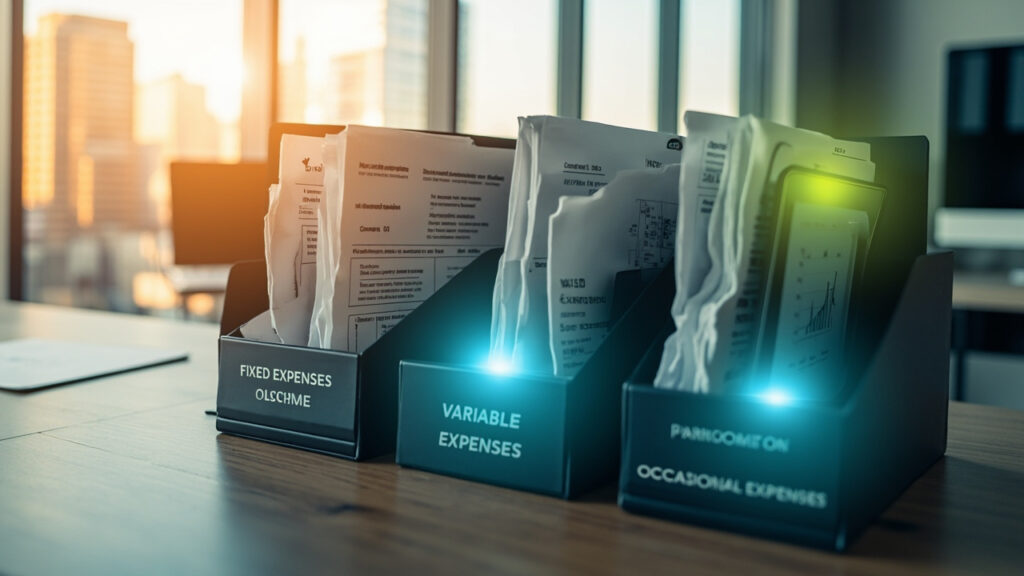
Dépenses d’exploitation
Les dépenses d’exploitation regroupent l’ensemble des coûts nécessaires au fonctionnement quotidien d’un bien. Elles sont généralement récurrentes et directement déduites des revenus locatifs.
On y retrouve des éléments essentiels à la continuité de l’activité locative : entretien, assurances et prestations de gestion. Leur maîtrise conditionne la rentabilité nette à court terme.
- Frais de gestion : honoraires de syndics ou gestionnaires, frais administratifs.
- Entretien et réparations : nettoyage, réparations courantes, maintenance des équipements.
- Assurances : multirisque, responsabilité civile, assurance propriétaire non occupant.
- Taxes et impôts : taxe foncière, contributions locales.
- Charges d’exploitation : eau, électricité, chauffage collectif.
Dépenses d’investissement
Les dépenses d’investissement correspondent aux travaux et acquisitions visant à améliorer ou à développer le bien. Elles sont souvent non récurrentes et susceptibles d’être amorties comptablement.
Ces dépenses servent à augmenter la valeur vénale ou locative du bien et à répondre aux normes et attentes du marché. Elles peuvent transformer un logement obsolète en un produit attractif et mieux valorisé.
- Rénovations majeures : toiture, structure, remise à niveau électrique.
- Améliorations énergétiques : isolation, chaudières performantes, fenêtres double vitrage.
- Extensions : création de surfaces habitables supplémentaires ou aménagements extérieurs.
Dépenses financières
Les dépenses financières regroupent les coûts liés au financement : intérêts, frais de dossier et assurances emprunteur. Elles pèsent sur la capacité de remboursement et sur le taux de rentabilité globale.
Ces charges varient selon le profil de l’emprunteur, les conditions de marché et la durée du crédit. Leur optimisation passe par le choix du montage financier, la renégociation des taux et la gestion des sûretés.
Importance de la distinction entre ces types
Identifier correctement chaque catégorie permet d’affecter les moyens au bon endroit : résoudre un dégât des eaux n’a pas la même priorité comptable que remplacer une chaudière pour améliorer la performance énergétique. La nature de la dépense oriente les décisions fiscales et l’amortissement.
Sur le plan de la trésorerie, les dépenses d’exploitation nécessitent un fonds de roulement récurrent, tandis que les dépenses d’investissement s’inscrivent dans une stratégie patrimoniale. Les charges financières influent quant à elles sur la marge nette et la flexibilité du projet.
Fait clé : une réduction de 10 % des charges d’exploitation peut augmenter le rendement net d’un bien de plusieurs points, selon la structure de financement.
| Type | Récurrence | Impact principal | Amortissement |
|---|---|---|---|
| Dépenses d’exploitation | Récurrentes | Trésorerie / rentabilité immédiate | Non amortissables (sauf exceptions) |
| Dépenses d’investissement | Ponctuelles | Valorisation long terme | Amortissables |
| Dépenses financières | Liées à la durée du crédit | Coût du capital | Non amortissables |
Pour un gestionnaire qui souhaite comparer plusieurs actifs, ces distinctions permettent également d’établir des critères d’éligibilité aux travaux et des seuils d’intervention. Une politique d’entretien mal définie conduit souvent à des dépenses d’investissement plus lourdes à terme.
La fiscalité joue un rôle déterminant : certaines dépenses d’investissement ouvrent droit à des déductions ou à des subventions, tandis que les dépenses d’exploitation sont immédiatement déductibles des revenus fonciers. Anticiper ces effets optimise la charge fiscale globale.
Étude chiffrée et exemple pratique
Pour illustrer, prenons un exemple simple sur 1 an : achat d’un logement à 200 000 €, travaux d’investissement de 20 000 €, charges d’exploitation annuelles de 4 800 € et intérêts annuels de 3 000 €.
| Poste | Montant (€) | Commentaires |
|---|---|---|
| Achat | 200 000 | Prix d’acquisition |
| Travaux (invest.) | 20 000 | Rénovation lourde, amortissable |
| Charges annuelles (expl.) | 4 800 | Entretien, assurances, taxes |
| Intérêts annuels (fin.) | 3 000 | Coût du crédit |
Sur cet exemple, le propriétaire doit anticiper un effort de trésorerie initial pour les travaux, puis intégrer les charges annuelles dans le plan de financement. Le retour sur investissement dépendra ensuite de l’augmentation des loyers et de la réduction du taux de vacance.
Si les travaux augmentent le loyer de 10 %, l’amortissement et les économies énergétiques peuvent compenser le surcoût initial en quelques années. À l’inverse, des dépenses d’exploitation élevées sans rénovation réduisent la marge opérationnelle.
Vers une meilleure gestion des dépenses
La bonne pratique consiste à établir un plan pluriannuel qui distingue clairement dépenses d’exploitation, dépenses d’investissement et dépenses financières. Ce plan doit inclure des provisions pour travaux, des simulations de financement et des indicateurs de performance simples.
Mettre en place un tableau de bord avec des indicateurs comme le taux d’occupation, le rendement net et le coût moyen des interventions facilite les arbitrages. La revue annuelle permet d’ajuster les priorités en fonction des évolutions réglementaires et du marché.
Enfin, déléguer la gestion opérationnelle à un professionnel peut réduire les coûts si les honoraires sont compensés par une baisse des charges et une meilleure prévention des sinistres. La combinaison d’une politique d’entretien rigoureuse et d’un montage financier adapté est souvent la clé d’un patrimoine immobilier durable et rentable.
FAQ
Les trois types de dépenses sont : les dépenses d’exploitation (coûts récurrents liés au fonctionnement), les dépenses d’investissement (travaux et améliorations amortissables) et les dépenses financières (intérêts et frais de crédit qui pèsent sur le coût du capital).
On distingue ces deux catégories par leur récurrence et leur impact : les dépenses d’exploitation sont récurrentes et affectent la trésorerie immédiate, tandis que les dépenses d’investissement sont ponctuelles, augmentent la valeur du bien et sont souvent amortissables comptablement.
Les intérêts d’emprunt et certains frais financiers peuvent être déductibles des revenus fonciers selon le régime fiscal choisi et la nature de l’opération ; il est important de vérifier les règles locales et de consulter un fiscaliste pour optimiser ces déductions.
Les dépenses d’exploitation impactent directement la trésorerie et le rendement net annuel, les investissements nécessitent un effort initial mais améliorent la valorisation et le loyer potentiel, et les charges financières réduisent la marge et la capacité de remboursement.
Établissez un plan pluriannuel avec provisions pour travaux, critères d’urgence, retour sur investissement attendu et simulations de financement ; priorisez la sécurité et la conformité, puis les améliorations énergétiques à fort impact économique.