En août 2026, les taux des crédits immobiliers évoluent dans un climat plus calme qu’au cours des années précédentes. Les emprunteurs bénéficient d’une meilleure visibilité pour préparer un achat, même si le coût du financement reste nettement supérieur aux niveaux exceptionnels observés avant 2022.
Les barèmes annoncés témoignent d’une stabilité générale, avec quelques signes de détente sur certaines durées. Cette situation ne garantit pas une baisse durable, car les décisions de la BCE, l’inflation et les marchés obligataires peuvent rapidement modifier les conditions proposées par les banques.
Un marché du crédit plus stable en août 2026
Le mois d’août s’ouvre sur un marché immobilier marqué par une relative accalmie. Après plusieurs périodes de fortes variations, les établissements prêteurs semblent privilégier des barèmes réguliers, ce qui permet aux ménages de construire leur plan de financement avec davantage de sérénité.
Les taux moyens constatés restent toutefois différents selon la durée choisie, le profil de l’emprunteur et la politique commerciale de chaque banque. Un ménage disposant de revenus stables, d’un apport conséquent et d’un faible niveau d’endettement peut obtenir une proposition plus favorable que le taux moyen affiché.
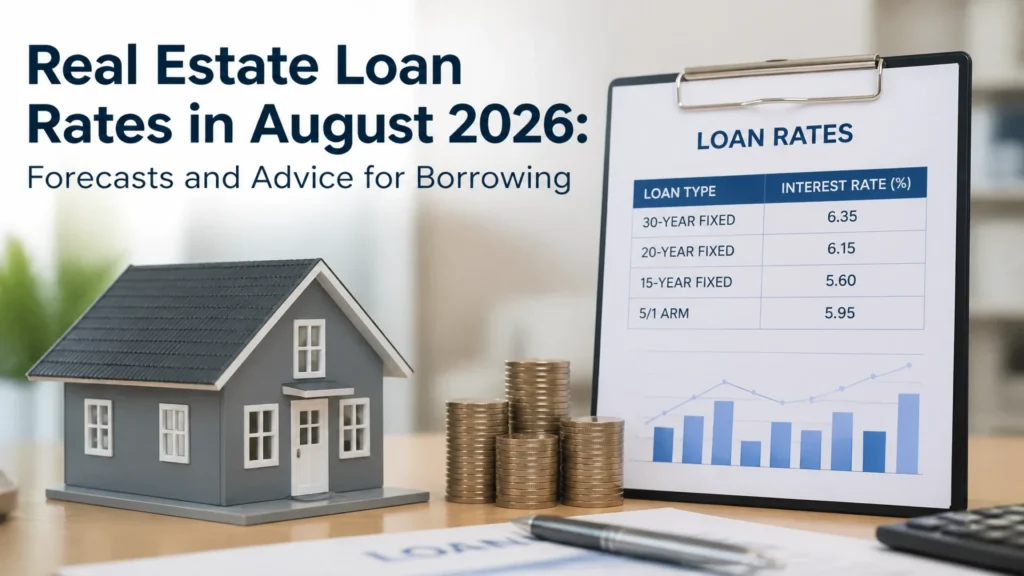
| Durée du prêt | Taux moyen constaté | Lecture du marché |
|---|---|---|
| 15 ans | 3,33 % | Durée courte, coût total mieux maîtrisé |
| 20 ans | 3,44 % | Compromis fréquent entre mensualité et coût |
| 25 ans | 3,52 % | Mensualité réduite, intérêts plus élevés |
Ces chiffres doivent être considérés comme des repères et non comme une promesse de financement. Ils peuvent varier selon la région, le montant emprunté, la qualité du bien, le niveau d’apport et le coût de l’assurance emprunteur.
Les principaux facteurs qui orientent les taux
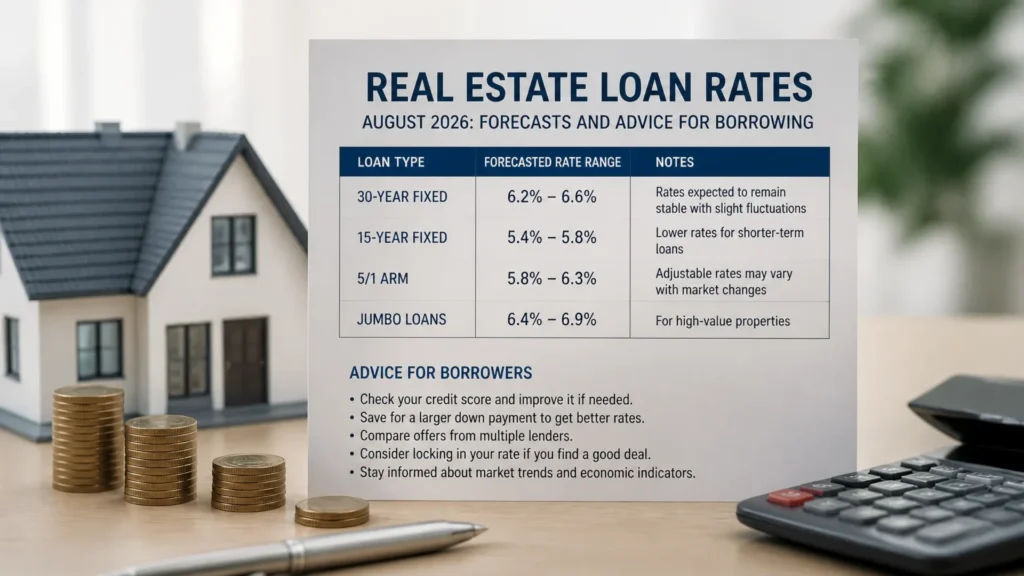
Le taux proposé par une banque ne dépend pas uniquement de la concurrence entre établissements. Il est aussi lié au coût auquel la banque se refinance, à ses objectifs commerciaux et à l’évaluation du risque associé au dossier présenté.
- La politique monétaire de la BCE : les taux directeurs influencent le coût de l’argent dans la zone euro. Une pause après une période de hausse peut stabiliser les barèmes, tandis qu’une nouvelle décision restrictive entretient la pression sur les taux.
- Les obligations d’État : l’OAT à dix ans constitue un indicateur particulièrement surveillé en France. Lorsqu’elle progresse, les banques peuvent relever leurs propres taux afin de préserver leur marge.
- L’inflation : une inflation proche de l’objectif de la BCE favorise un environnement plus prévisible. À l’inverse, une remontée durable peut retarder une baisse des taux ou provoquer un nouveau mouvement haussier.
- La concurrence bancaire : certaines banques acceptent de réduire leur marge pour attirer de nouveaux clients, notamment lorsque leur production de crédits ralentit.
En juillet 2026, la progression de l’OAT à dix ans au-dessus de 4 % a constitué un signal important pour les professionnels du financement. Ce seuil ne se répercute pas mécaniquement sur les crédits immobiliers, mais il peut limiter l’ampleur d’une éventuelle baisse au cours des semaines suivantes.
Un taux moyen ne suffit jamais à mesurer le coût réel d’un prêt : l’assurance, les frais de garantie, les frais de dossier et les éventuelles indemnités doivent également être intégrés dans la comparaison.
Quelles prévisions pour les prochains barèmes ?
Les projections disponibles pour août 2026 évoquent une baisse modérée sur plusieurs durées. Les estimations avancées s’établissent autour de 3,18 % sur 10 ans, 3,34 % sur 15 ans et 3,42 % sur 20 ans.
Cette orientation est encourageante, mais elle doit être interprétée avec prudence. Une prévision de quelques centièmes de point ne transforme pas radicalement un projet, surtout lorsque le montant emprunté est limité ou que la durée du crédit est courte.
À titre indicatif, sur un emprunt de 250 000 euros sur vingt ans, une variation de 0,10 point peut modifier la mensualité et le coût total de plusieurs milliers d’euros. L’impact exact dépend du taux obtenu, de l’assurance, du mode de garantie et du calendrier de remboursement.
Le scénario le plus vraisemblable est donc celui d’une stabilité légèrement orientée à la baisse, plutôt qu’une chute rapide des taux. Les marchés resteront attentifs aux chiffres d’inflation, aux déclarations de la BCE et à la situation budgétaire des États européens.
Comment profiter d’un contexte plus lisible
Un environnement stable donne du temps pour négocier, mais il ne dispense pas de préparer soigneusement son dossier. La banque examine la régularité des revenus, la gestion des comptes, l’épargne restante après l’achat et le respect du taux d’effort, généralement limité à 35 % des revenus, assurance comprise.
- Présenter des comptes propres : les découverts répétés, les crédits renouvelables et les dépenses difficiles à justifier peuvent fragiliser une demande, même lorsque les revenus sont confortables.
- Constituer un apport adapté : couvrir les frais de notaire et de garantie rassure la banque, tout en évitant de vider totalement son épargne de précaution.
- Comparer le TAEG : le taux annuel effectif global rassemble le taux nominal et les principaux frais liés au financement. Il offre une base plus pertinente que le seul taux affiché.
- Mettre en concurrence l’assurance : une assurance externe peut réduire sensiblement le coût total, en particulier pour un emprunteur jeune et en bonne santé.
- Anticiper le calendrier : entre l’accord de principe, la constitution du dossier et l’édition de l’offre, plusieurs semaines peuvent s’écouler.
La comparaison doit porter sur l’ensemble de la proposition et pas seulement sur le taux nominal. Une offre légèrement moins élevée peut devenir moins intéressante si elle impose des frais de garantie importants, une assurance coûteuse ou des conditions strictes de domiciliation bancaire.
Pour suivre l’évolution des barèmes et comprendre les éléments qui influencent la capacité d’emprunt, il est possible de consulter cette analyse des facteurs du coût d’un crédit immobilier. Les informations disponibles doivent ensuite être confrontées à une simulation personnalisée, car chaque situation financière produit un résultat différent.
Un projet à préparer sans attendre un retournement
Attendre une baisse hypothétique peut sembler logique, mais cette stratégie comporte un risque. Une diminution de 0,10 ou 0,20 point pourrait être annulée par une hausse du prix du bien, une concurrence accrue entre acheteurs ou une remontée rapide des taux obligataires.
À l’inverse, acheter dans l’urgence n’est pas davantage recommandé. La priorité doit rester la cohérence du projet : prix du logement, montant de l’apport, mensualité supportable, qualité de l’emplacement et capacité à conserver une épargne après la signature.
Les emprunteurs peuvent demander plusieurs simulations en faisant varier la durée, l’apport et le montant des mensualités. Cette méthode permet d’identifier le meilleur équilibre entre confort budgétaire et coût global du crédit, plutôt que de rechercher un taux isolé.
Un dossier prêt à être transmis présente aussi un avantage dans un marché stable. Les justificatifs de revenus, les relevés bancaires, le compromis de vente et les documents relatifs à l’apport doivent être réunis afin de réagir rapidement lorsqu’une offre intéressante se présente.
Un équilibre favorable, mais sans garantie durable
En août 2026, les taux immobiliers français semblent profiter d’une phase de stabilité accompagnée d’une légère détente sur certaines durées. Les conditions restent néanmoins dépendantes de la BCE, de l’inflation et des taux obligataires, ce qui invite à éviter les prévisions trop catégoriques.
Pour avancer dans de bonnes conditions, il faut comparer le TAEG, renforcer son dossier et mesurer la mensualité sur l’ensemble de la durée. Un projet bien préparé peut être financé dès maintenant, sans attendre une baisse incertaine ni céder à la précipitation.
FAQ
Les prévisions tablent sur une stabilité globalement orientée à la baisse, avec des estimations autour de 3,18 % sur 10 ans, 3,34 % sur 15 ans et 3,42 % sur 20 ans.
En août 2026, les taux moyens indiqués atteignent environ 3,33 % sur 15 ans, 3,44 % sur 20 ans et 3,52 % sur 25 ans, selon les profils et les banques.
Les décisions de la BCE, l’inflation, l’évolution de l’OAT à dix ans, le coût du refinancement bancaire et la concurrence entre établissements peuvent rapidement influencer les barèmes.
Un dossier solide repose notamment sur des revenus réguliers, des comptes bien tenus, un apport adapté, un endettement maîtrisé et une comparaison du TAEG incluant assurance et frais.